Domain finanzielle-unternehmenssteuerung.de kaufen?
Wir ziehen mit dem Projekt
finanzielle-unternehmenssteuerung.de um.
Sind Sie am Kauf der Domain
finanzielle-unternehmenssteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzielle-unternehmenssteuerung.de kaufen?
Können Sie den Mechanismus der Evolution nach Mayr erklären?
Der Mechanismus der Evolution nach Mayr basiert auf dem Konzept der natürlichen Selektion. Mayr argumentierte, dass Variationen in einer Population aufgrund von Mutationen auftreten und dass bestimmte Variationen aufgrund ihrer Vorteile in Bezug auf Überleben und Fortpflanzung häufiger werden. Diese Variationen werden dann an die nächste Generation weitergegeben, was zu einer Veränderung der Merkmale der Population über die Zeit führt. Mayr betonte auch die Bedeutung der geografischen Isolation und der genetischen Drift als zusätzliche Faktoren, die zur Evolution beitragen können. **
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
Ähnliche Suchbegriffe für SCHÜLKE-MAYR-GmbH-DESMANOL
Top-Angebote
Produkte zum Begriff SCHÜLKE-MAYR-GmbH-DESMANOL:
-
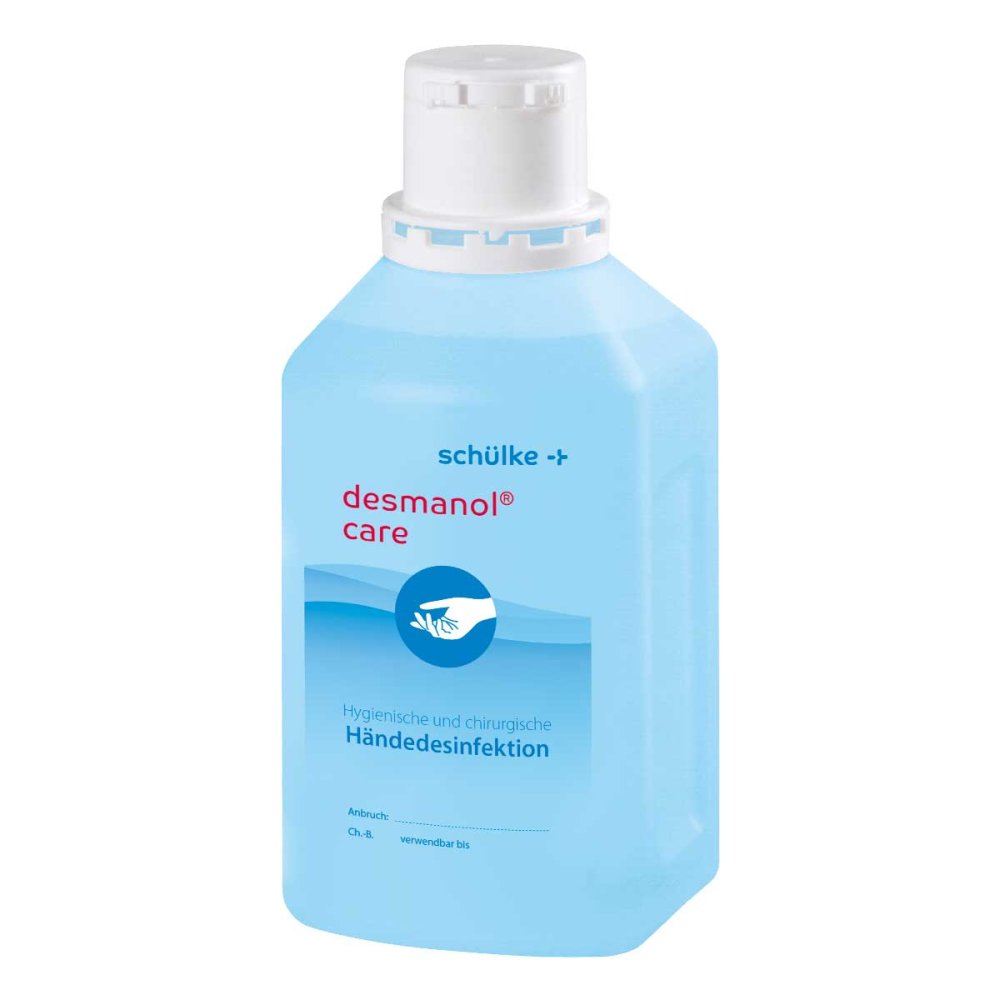
SCHüLKE & MAYR GmbH Desmanol care alkoholische Händedesinfektion 12427838Anwendungsgebiet von Desmanol care alkoholische HändedesinfektionDesmanol care alkoholische Händedesinfektion ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion, mit pflegendem Panthenol. hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben. Mikrobiologische Wirksamkeit Wirksamkeit Konzentration Einwirkzeit bakterizid EN13727 gebrauchsfertig 15 Sek. mykobakterizid EN14348 gebrauchsfertig 15 Sek. levurozid EN13624 gebrauchsfertig 15 Sek. begrenzt viruzid gemäß DVV gebrauchsfertig 15 Sek. begrenzt viruzid PLUS EN14476 gebrauchsfertig 60 Sek. Norovirus (MNV) EN14476 gebrauchsfertig 15 Sek. Rotavirus EN14476 gebrauchsfertig 10 Sek. Adenovirus (Typ 5) EN14476 gebrauchsfertig 60 Sek. Anwendungsgebiet Konzentration Einwirkzeit Chirurgische Händedesinfektion EN13727, EN12791gebrauchsfertig 90 Sek. Hygienische Händedesinfektion EN13727, EN1500 gebrauchsfertig 30 Sek. RKI-Listung gemäß § 18 IfSG Wirkungsbereich A gebrauchsfertig 30 Sek. RKI-Listung gemäß § 18 IfSG Wirkungsbereich begrenzt viruzidWirkstoffe / Inhaltsstoffe / ZutatenDesmanol care alkoholische Händedesinfektion enthält: 100 g Lösung enthalten arzneilich wirksame Bestandteile: Propan-2-ol 70,0 g. Ethanol 96 % 9,9 g sonstige Bestandteile: Gereinigtes Wasser, Tetradecan-1-ol, Cetylstearylalkohol (Ph. Eur.), Sorbitol-Lösung 70 % kristallisierend (Ph. Eur.), Dexpanthenol, Methylethylketon.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Desmanol care alkoholische Händedesinfektion: Desmanol2,34 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mayr, Josef: Handbuch BrandschutzatlasHandbuch Brandschutzatlas , Das Fachbuch liefert Ihnen für jede Planungsphase umfassende Planungsgrundlagen und praxiserprobte Techniken. Anerkannte Fachexperten aus der Branche erläutern Ihnen anhand zahlreicher Abbildungen und Detailzeichnungen leicht verständlich technische Ausführungen aus der Praxis. Das Handbuch erleichtert Ihnen so den Einstieg in den vorbeugenden Brandschutz. Die Autoren informieren Sie neben Vorschriften und Regelwerke über verschiedene Bauprodukte und Bauteile sowie die Anforderungen an Rettungswege, Treppen und Flure. Darüber hinaus erhalten Sie technische Kommentierungen, die sich durch den Brandschutzatlas zu allgemeinen Standards entwickelt haben. Das ist neu in der 6. Auflage: Die 6. Auflage wurde entsprechend dem Loseblattwerk aktualisiert und erweitert, dies betrifft u.a.: - "Klassifizierungen nach DIN 4102" und "Klassifizierungen nach DIN EN 13501 und Bauregelliste A" wurden von Lutz Battran in Kapitel 1.1.4 und 1.1.5 aktualisiert. - Josef Mayr aktualisierte das Kapitel 6.10.1 "Grundsätzliche Anforderungen an den Brandschutz von Leitungsanlagen" sowie die zentralen und umfangreichen Kapitel 7.5 "Treppenräume" und 7.6 "Notwendige Flure" komplett. - Die Kapitel 6.17.1 "Produkte zur Brandbekämpfung" und 6.17.2 "Produkte zur Rettung" wurden von Lutz Battran erweitert und aktualisiert, ebenso das Kapitel 6.2.4 "Trennwände von Brandbekämpfungsabschnitten nach MIndBauRL". - Georg Spangardt aktualisierte das Kapitel 7.1 "Flächen für die Feuerwehr" aufgrund der Neufassung der DIN 14090 umfassend. - Neu aufgenommen wurde das Kapitel 7.9 "Kennzeichnung von Rettungswegen (Beschilderung)" von Lutz Battran. - Neu aufgenommen wurde das Kapitel 7.11 "Fluchtwege in Arbeitsstätten". Ihre Vorteile: - Das Handbuch liefert Ihnen die wichtigen Grundlagen des vorbeugenden Brandschutzes. - Anhand zahlreicher Details und Skizzen erläutern Ihnen die Autoren die direkte Umsetzung in die Praxis. - Das Fachbuch bietet Ihnen aus der Fülle der Kapitel im Brandschutzatlas die Themen und Inhalte, die Ihnen das einfache Erstellen von Brandschutzkonzepten ermöglichen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage, Erscheinungsjahr: 20241115, Autoren: Mayr, Josef~Battran, Lutz, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 1600, Abbildungen: 700 s/w-Abbildungen und 140 Karten/Tabellen, Keyword: Baulicher Brandschutz; Baurecht; Brandschutz; Brandschutzplanung; Recht, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Katastrophenschutz~Recht, Fachkategorie: Katastrophen- und Brandschutzrecht~Brandschutz und -sicherheit, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 168, Breite: 240, Höhe: 63, Gewicht: 3032, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **


Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
Top-Angebote
Produkte zum Begriff SCHÜLKE-MAYR-GmbH-DESMANOL:
-
SCHüLKE & MAYR GmbH Desmanol care alkoholische Händedesinfektion 12427844Anwendungsgebiet von Desmanol care alkoholische HändedesinfektionDesmanol care alkoholische Händedesinfektion ist eine hygienische und chirurgische Händedesinfektion, die ganzjährig sicher vor Infektionen schützt. Das Produkt besitzt ein breites Wirkspektrum inklusive begrenzt viruzid PLUS gemäß EN 14476. Desmanol care alkoholische Händedesinfektion verfügt über pflegendes Panthenol. Wirkstoffe / Inhaltsstoffe / ZutatenDesmanol care alkoholische Händedesinfektion enthält: 100 g Lösung enthalten arzneilich wirksame Bestandteile: Propan-2-ol 70,0 g. Ethanol 96 % 9,9 g; sonstige Bestandteile: Gereinigtes Wasser, Tetradecan-1-ol, Cetylstearylalkohol (Ph. Eur.), Sorbitol-Lösung 70 % kristallisierend (Ph. Eur.), Dexpanthenol, Methylethylketon.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Desmanol care alkoholische Händedesinfektion: Produkt wird unverdünnt angewendet. Während der Einwirkzeit bei der hygienischen und chirurgischen Händedesinfektion müssen die Hände bzw. Hände und Unterarme während der gesamten Anwendungszeit gut angefeuchtet bleiben. Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.Informationdesmanol® care 700 mg/g + 99 mg/g, Lösung - Anwendungsgebiete: Hygienische und chirurgische Händedesinfektion. Die arzneilich wirksamen Bestandteile Propan-2-ol und Ethanol wirken gegen Bakterien (inkl. Mykobakterien), Hefepilze* und viele Viren. Die Wirksamkeit von desmanol® care gegen Viren schließt behüllte Viren (Klassifizierung "begrenzt viruzid")** ein. Warnhinweise: Nicht in offene Flamme sprühen, von Zündquellen fernhalten. Nicht einnehmen! desmanol�8,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
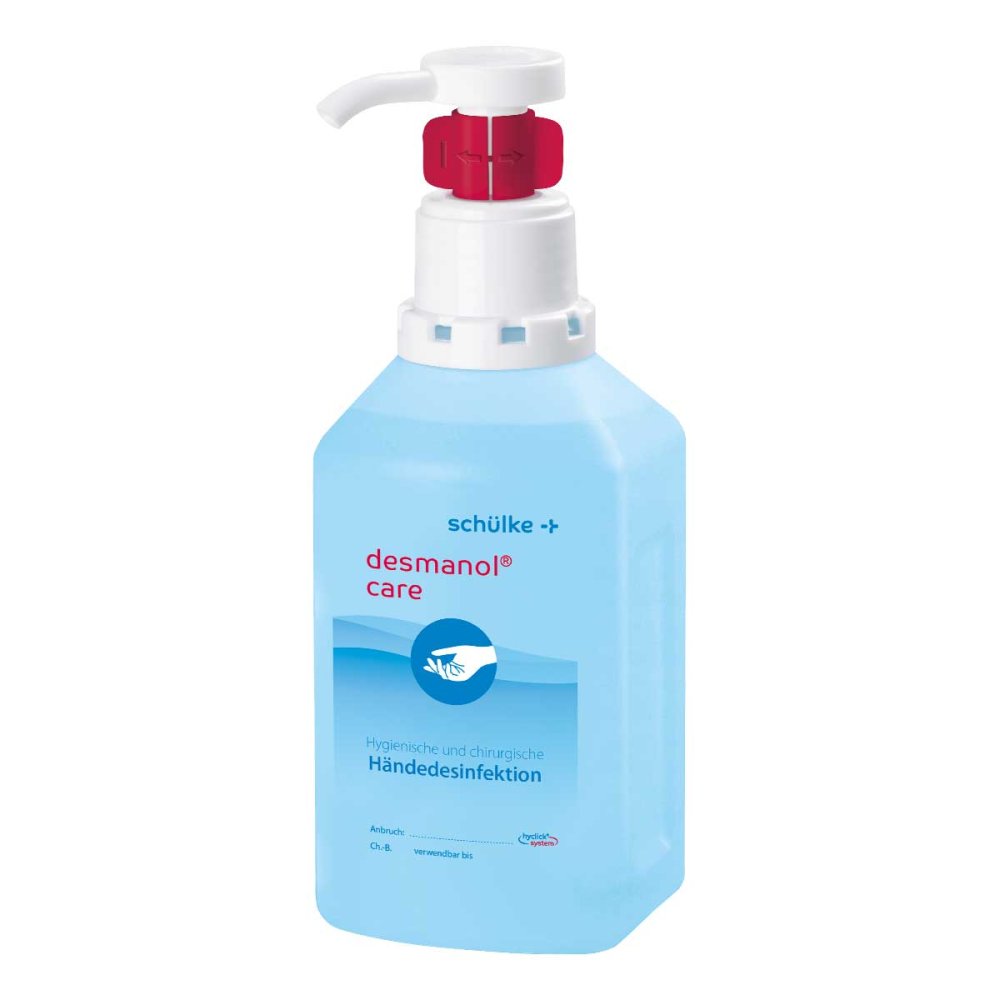
SCHüLKE & MAYR GmbH Desmanol care hyclick alkohol.Händedesinfektion 12501552Anwendungsgebiet von Desmanol care hyclick alkohol.HändedesinfektionDesmanol care hyclick alkohol.Händedesinfektion ist eine hygienische und chirurgische Händedesinfektion, die ganzjährig sicher vor Infektionen schützt. Das Produkt besitzt ein breites Wirkspektrum inklusive begrenzt viruzid PLUS gemäß EN 14476. Desmanol care hyclick alkohol.Händedesinfektion verfügt über pflegendes Panthenol. Wirkstoffe / Inhaltsstoffe / ZutatenDesmanol care hyclick alkohol.Händedesinfektion enthält: 100 g Lösung enthalten arzneilich wirksame Bestandteile: Propan-2-ol 70,0 g. Ethanol 96 % 9,9 g; sonstige Bestandteile: Gereinigtes Wasser, Tetradecan-1-ol, Cetylstearylalkohol (Ph. Eur.), Sorbitol-Lösung 70 % kristallisierend (Ph. Eur.), Dexpanthenol, Methylethylketon.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Desmanol care hyclick alkohol.Händedesinfektion: Produkt wird unverdünnt angewendet. Während der Einwirkzeit bei der hygienischen und chirurgischen Händedesinfektion müssen die Hände bzw. Hände und Unterarme während der gesamten Anwendungszeit gut angefeuchtet bleiben. Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.HinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 12 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präp8,01 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SCHüLKE & MAYR GmbH Desmanol care alkoholische Händedesinfektion 12427838Anwendungsgebiet von Desmanol care alkoholische HändedesinfektionDesmanol care alkoholische Händedesinfektion ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion, mit pflegendem Panthenol. hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben. Mikrobiologische Wirksamkeit Wirksamkeit Konzentration Einwirkzeit bakterizid EN13727 gebrauchsfertig 15 Sek. mykobakterizid EN14348 gebrauchsfertig 15 Sek. levurozid EN13624 gebrauchsfertig 15 Sek. begrenzt viruzid gemäß DVV gebrauchsfertig 15 Sek. begrenzt viruzid PLUS EN14476 gebrauchsfertig 60 Sek. Norovirus (MNV) EN14476 gebrauchsfertig 15 Sek. Rotavirus EN14476 gebrauchsfertig 10 Sek. Adenovirus (Typ 5) EN14476 gebrauchsfertig 60 Sek. Anwendungsgebiet Konzentration Einwirkzeit Chirurgische Händedesinfektion EN13727, EN12791gebrauchsfertig 90 Sek. Hygienische Händedesinfektion EN13727, EN1500 gebrauchsfertig 30 Sek. RKI-Listung gemäß § 18 IfSG Wirkungsbereich A gebrauchsfertig 30 Sek. RKI-Listung gemäß § 18 IfSG Wirkungsbereich begrenzt viruzidWirkstoffe / Inhaltsstoffe / ZutatenDesmanol care alkoholische Händedesinfektion enthält: 100 g Lösung enthalten arzneilich wirksame Bestandteile: Propan-2-ol 70,0 g. Ethanol 96 % 9,9 g sonstige Bestandteile: Gereinigtes Wasser, Tetradecan-1-ol, Cetylstearylalkohol (Ph. Eur.), Sorbitol-Lösung 70 % kristallisierend (Ph. Eur.), Dexpanthenol, Methylethylketon.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Desmanol care alkoholische Händedesinfektion: Desmanol2,34 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Können Sie den Mechanismus der Evolution nach Mayr erklären?
Der Mechanismus der Evolution nach Mayr basiert auf dem Konzept der natürlichen Selektion. Mayr argumentierte, dass Variationen in einer Population aufgrund von Mutationen auftreten und dass bestimmte Variationen aufgrund ihrer Vorteile in Bezug auf Überleben und Fortpflanzung häufiger werden. Diese Variationen werden dann an die nächste Generation weitergegeben, was zu einer Veränderung der Merkmale der Population über die Zeit führt. Mayr betonte auch die Bedeutung der geografischen Isolation und der genetischen Drift als zusätzliche Faktoren, die zur Evolution beitragen können. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Ähnliche Suchbegriffe für SCHÜLKE-MAYR-GmbH-DESMANOL
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mayr, Josef: Handbuch BrandschutzatlasHandbuch Brandschutzatlas , Das Fachbuch liefert Ihnen für jede Planungsphase umfassende Planungsgrundlagen und praxiserprobte Techniken. Anerkannte Fachexperten aus der Branche erläutern Ihnen anhand zahlreicher Abbildungen und Detailzeichnungen leicht verständlich technische Ausführungen aus der Praxis. Das Handbuch erleichtert Ihnen so den Einstieg in den vorbeugenden Brandschutz. Die Autoren informieren Sie neben Vorschriften und Regelwerke über verschiedene Bauprodukte und Bauteile sowie die Anforderungen an Rettungswege, Treppen und Flure. Darüber hinaus erhalten Sie technische Kommentierungen, die sich durch den Brandschutzatlas zu allgemeinen Standards entwickelt haben. Das ist neu in der 6. Auflage: Die 6. Auflage wurde entsprechend dem Loseblattwerk aktualisiert und erweitert, dies betrifft u.a.: - "Klassifizierungen nach DIN 4102" und "Klassifizierungen nach DIN EN 13501 und Bauregelliste A" wurden von Lutz Battran in Kapitel 1.1.4 und 1.1.5 aktualisiert. - Josef Mayr aktualisierte das Kapitel 6.10.1 "Grundsätzliche Anforderungen an den Brandschutz von Leitungsanlagen" sowie die zentralen und umfangreichen Kapitel 7.5 "Treppenräume" und 7.6 "Notwendige Flure" komplett. - Die Kapitel 6.17.1 "Produkte zur Brandbekämpfung" und 6.17.2 "Produkte zur Rettung" wurden von Lutz Battran erweitert und aktualisiert, ebenso das Kapitel 6.2.4 "Trennwände von Brandbekämpfungsabschnitten nach MIndBauRL". - Georg Spangardt aktualisierte das Kapitel 7.1 "Flächen für die Feuerwehr" aufgrund der Neufassung der DIN 14090 umfassend. - Neu aufgenommen wurde das Kapitel 7.9 "Kennzeichnung von Rettungswegen (Beschilderung)" von Lutz Battran. - Neu aufgenommen wurde das Kapitel 7.11 "Fluchtwege in Arbeitsstätten". Ihre Vorteile: - Das Handbuch liefert Ihnen die wichtigen Grundlagen des vorbeugenden Brandschutzes. - Anhand zahlreicher Details und Skizzen erläutern Ihnen die Autoren die direkte Umsetzung in die Praxis. - Das Fachbuch bietet Ihnen aus der Fülle der Kapitel im Brandschutzatlas die Themen und Inhalte, die Ihnen das einfache Erstellen von Brandschutzkonzepten ermöglichen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage, Erscheinungsjahr: 20241115, Autoren: Mayr, Josef~Battran, Lutz, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 1600, Abbildungen: 700 s/w-Abbildungen und 140 Karten/Tabellen, Keyword: Baulicher Brandschutz; Baurecht; Brandschutz; Brandschutzplanung; Recht, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Katastrophenschutz~Recht, Fachkategorie: Katastrophen- und Brandschutzrecht~Brandschutz und -sicherheit, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 168, Breite: 240, Höhe: 63, Gewicht: 3032, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
-
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.