Domain finanzielle-unternehmenssteuerung.de kaufen?
Wir ziehen mit dem Projekt
finanzielle-unternehmenssteuerung.de um.
Sind Sie am Kauf der Domain
finanzielle-unternehmenssteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzielle-unternehmenssteuerung.de kaufen?
Sind Betriebsräte von Kurzarbeit ausgeschlossen?
Sind Betriebsräte von Kurzarbeit ausgeschlossen? Nein, Betriebsräte können grundsätzlich auch von Kurzarbeit betroffen sein, sofern sie die Voraussetzungen erfüllen. Allerdings gelten für Betriebsräte besondere Regelungen, die sicherstellen sollen, dass ihre Tätigkeit als Interessenvertreter der Arbeitnehmer nicht beeinträchtigt wird. Dazu gehört unter anderem, dass Betriebsräte vor der Einführung von Kurzarbeit angehört werden müssen. Zudem dürfen Betriebsräte während ihrer Amtszeit nicht gekündigt werden, es sei denn, es liegen besondere Gründe vor. Insgesamt sind Betriebsräte also nicht grundsätzlich von Kurzarbeit ausgeschlossen, aber es gelten spezielle Schutzbestimmungen für sie. **
Welchen besonderen Kündigungsschutz haben Betriebsräte?
Betriebsräte genießen einen besonderen Kündigungsschutz gemäß § 15 Kündigungsschutzgesetz (KSchG). Dieser besondere Schutz soll sicherstellen, dass Betriebsratsmitglieder nicht aufgrund ihrer Tätigkeit im Betriebsrat benachteiligt oder gekündigt werden. Eine Kündigung eines Betriebsratsmitglieds bedarf daher der Zustimmung des Betriebsrats oder der Genehmigung des Arbeitsgerichts. Zudem ist eine Kündigung während der Amtszeit und bis ein Jahr nach Beendigung des Mandats nur unter strengen Voraussetzungen möglich. Dieser besondere Kündigungsschutz soll die Unabhängigkeit und Handlungsfähigkeit der Betriebsräte gewährleisten. **

Ähnliche Suchbegriffe für Betriebsräte
Top-Angebote
Produkte zum Begriff Betriebsräte:
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wie viele freigestellte Betriebsräte pro Mitarbeiter?
Wie viele freigestellte Betriebsräte pro Mitarbeiter? Diese Frage bezieht sich auf das Verhältnis zwischen der Anzahl der freigestellten Betriebsräte in einem Unternehmen und der Gesamtzahl der Mitarbeiter. Ein höherer Wert könnte darauf hindeuten, dass das Unternehmen großen Wert auf die Interessenvertretung der Mitarbeiter legt und eine starke Betriebsratsstruktur hat. Ein niedrigerer Wert könnte darauf hindeuten, dass die Mitarbeiter weniger stark in Entscheidungsprozesse eingebunden sind und weniger Unterstützung durch den Betriebsrat erhalten. Letztendlich kann die Frage helfen, die Effektivität und Repräsentativität des Betriebsrats im Verhältnis zur Mitarbeiterzahl zu bewerten. **
-
Wie werden die Betriebsräte in Großbetrieben bezahlt?
Wie werden die Betriebsräte in Großbetrieben bezahlt? In Deutschland erhalten Betriebsräte in der Regel eine Freistellung von ihrer regulären Arbeit, um ihre Aufgaben im Betriebsrat wahrnehmen zu können. Während dieser Freistellung erhalten sie ihr normales Gehalt weiterhin vom Arbeitgeber. Zudem haben Betriebsräte Anspruch auf Schulungen und Fortbildungen, die ebenfalls vom Arbeitgeber finanziert werden. Die genauen Regelungen zur Bezahlung und Freistellung von Betriebsräten können jedoch je nach Betrieb und Tarifvertrag variieren. **
-
Warum gibt es in kleinen Betrieben seltener Betriebsräte?
In kleinen Betrieben gibt es oft weniger Mitarbeiter, was die Wahrscheinlichkeit verringert, dass die gesetzlich vorgeschriebene Mindestanzahl von Beschäftigten erreicht wird, um einen Betriebsrat zu gründen. Zudem haben kleine Betriebe oft eine flache Hierarchie und direkte Kommunikationswege, was dazu führen kann, dass die Mitarbeiter keine Notwendigkeit sehen, einen Betriebsrat zu wählen. Schließlich können auch finanzielle und organisatorische Gründe eine Rolle spielen, da die Einrichtung und Unterhaltung eines Betriebsrats mit Kosten und Aufwand verbunden sein kann, die in kleinen Betrieben möglicherweise nicht gerechtfertigt sind. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **


Was sind Kennzahlen im Controlling?
Kennzahlen im Controlling sind quantifizierbare Größen, die dazu dienen, die Leistung und Effizienz eines Unternehmens zu messen und zu überwachen. Sie dienen als Instrumente zur Steuerung und Kontrolle von Unternehmensprozessen und ermöglichen es, Abweichungen von den Unternehmenszielen frühzeitig zu erkennen. Kennzahlen können sowohl finanzielle als auch nicht-finanzielle Informationen umfassen und werden in Form von Berichten und Dashboards visualisiert, um Entscheidungsträgern eine fundierte Basis für ihre Entscheidungen zu bieten. Sie helfen dabei, die Unternehmensperformance zu analysieren, Trends zu identifizieren und zukünftige Entwicklungen vorherzusagen. **
Wie kann ein Unternehmen seine finanzielle Liquidität durch Cashflow-Optimierung verbessern?
Ein Unternehmen kann seine finanzielle Liquidität durch Cashflow-Optimierung verbessern, indem es seine Zahlungsfristen mit Lieferanten verlängert, um mehr Zeit für die Bezahlung von Rechnungen zu haben. Außerdem kann es seine Forderungen schneller einziehen, um den Cashflow zu erhöhen. Schließlich kann das Unternehmen seine Lagerbestände reduzieren, um gebundenes Kapital freizusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsräte:
-
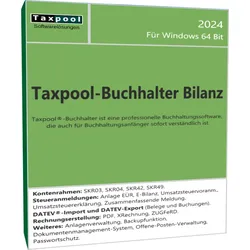
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Betriebsräte von Kurzarbeit ausgeschlossen?
Sind Betriebsräte von Kurzarbeit ausgeschlossen? Nein, Betriebsräte können grundsätzlich auch von Kurzarbeit betroffen sein, sofern sie die Voraussetzungen erfüllen. Allerdings gelten für Betriebsräte besondere Regelungen, die sicherstellen sollen, dass ihre Tätigkeit als Interessenvertreter der Arbeitnehmer nicht beeinträchtigt wird. Dazu gehört unter anderem, dass Betriebsräte vor der Einführung von Kurzarbeit angehört werden müssen. Zudem dürfen Betriebsräte während ihrer Amtszeit nicht gekündigt werden, es sei denn, es liegen besondere Gründe vor. Insgesamt sind Betriebsräte also nicht grundsätzlich von Kurzarbeit ausgeschlossen, aber es gelten spezielle Schutzbestimmungen für sie. **
-
Welchen besonderen Kündigungsschutz haben Betriebsräte?
Betriebsräte genießen einen besonderen Kündigungsschutz gemäß § 15 Kündigungsschutzgesetz (KSchG). Dieser besondere Schutz soll sicherstellen, dass Betriebsratsmitglieder nicht aufgrund ihrer Tätigkeit im Betriebsrat benachteiligt oder gekündigt werden. Eine Kündigung eines Betriebsratsmitglieds bedarf daher der Zustimmung des Betriebsrats oder der Genehmigung des Arbeitsgerichts. Zudem ist eine Kündigung während der Amtszeit und bis ein Jahr nach Beendigung des Mandats nur unter strengen Voraussetzungen möglich. Dieser besondere Kündigungsschutz soll die Unabhängigkeit und Handlungsfähigkeit der Betriebsräte gewährleisten. **
-
Wie viele freigestellte Betriebsräte pro Mitarbeiter?
Wie viele freigestellte Betriebsräte pro Mitarbeiter? Diese Frage bezieht sich auf das Verhältnis zwischen der Anzahl der freigestellten Betriebsräte in einem Unternehmen und der Gesamtzahl der Mitarbeiter. Ein höherer Wert könnte darauf hindeuten, dass das Unternehmen großen Wert auf die Interessenvertretung der Mitarbeiter legt und eine starke Betriebsratsstruktur hat. Ein niedrigerer Wert könnte darauf hindeuten, dass die Mitarbeiter weniger stark in Entscheidungsprozesse eingebunden sind und weniger Unterstützung durch den Betriebsrat erhalten. Letztendlich kann die Frage helfen, die Effektivität und Repräsentativität des Betriebsrats im Verhältnis zur Mitarbeiterzahl zu bewerten. **
-
Wie werden die Betriebsräte in Großbetrieben bezahlt?
Wie werden die Betriebsräte in Großbetrieben bezahlt? In Deutschland erhalten Betriebsräte in der Regel eine Freistellung von ihrer regulären Arbeit, um ihre Aufgaben im Betriebsrat wahrnehmen zu können. Während dieser Freistellung erhalten sie ihr normales Gehalt weiterhin vom Arbeitgeber. Zudem haben Betriebsräte Anspruch auf Schulungen und Fortbildungen, die ebenfalls vom Arbeitgeber finanziert werden. Die genauen Regelungen zur Bezahlung und Freistellung von Betriebsräten können jedoch je nach Betrieb und Tarifvertrag variieren. **
Ähnliche Suchbegriffe für Betriebsräte
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsräte in deutschen Unternehmen von der Weimarer Republik bis heuteBetriebsräte in deutschen Unternehmen von der Weimarer Republik bis heute , Die deutsche Kultur der Mitbestimmung ist integraler Bestandteil eines Verständnisses von sozialer Demokratie als Ergänzung der politischen Demokratie der Bundesrepublik Deutschland. Sie wird in dem hier vorgelegten Band von ihren Anfängen in den Jahren der Weimarer Republik bis zu unserer Gegenwart in ihren unterschiedlichen Facetten untersucht. Dabei wird deutlich, wie sehr mitbestimmte Unternehmen nicht nur wirtschaftlich effizienter waren und sind, sondern auch demokratische Teilhabe ihrer Beschäftigten versprechen. Als Labore der Demokratie sind sie die Grundlage eines 'eingebetteten Kapitalismus' im Sinne Karl Polanyis, der eben nicht nur nach dem 'stakeholder value' fragt, sondern sich auch sozialer Gerechtigkeit verpflichtet sieht. Die hier versammelten Beiträge verdeutlichen, wie zentral die Mitbestimmung für das demokratische Selbstverständnis der Bundesrepublik war und wie Modelle künftiger Mitbestimmung in Zukunft mehr Demokratie hervorbringen können. , Rückschlagventile > Kraftstoffversorgung , Erscheinungsjahr: 20240909, Produktform: Leinen, Redaktion: Berger, Stefan~Hohmeyer, Andrea, Seitenzahl/Blattzahl: 266, Abbildungen: inkl. 16 Abbildungen und 7 Grafiken, Keyword: Betriebliche Mitbestimmung; Karl Polanyi; Mitbestimmung; Soziale Demokratie; Soziale Gerechtigkeit; Sozialgeschichte, Fachschema: Kapitalismus~Spätkapitalismus, Fachkategorie: Europäische Geschichte~Sozial- und Kulturgeschichte, Region: Deutschland, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Kapitalismus, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Böhlau-Verlag GmbH, Verlag: Böhlau-Verlag GmbH, Länge: 238, Breite: 160, Höhe: 27, Gewicht: 567, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es in kleinen Betrieben seltener Betriebsräte?
In kleinen Betrieben gibt es oft weniger Mitarbeiter, was die Wahrscheinlichkeit verringert, dass die gesetzlich vorgeschriebene Mindestanzahl von Beschäftigten erreicht wird, um einen Betriebsrat zu gründen. Zudem haben kleine Betriebe oft eine flache Hierarchie und direkte Kommunikationswege, was dazu führen kann, dass die Mitarbeiter keine Notwendigkeit sehen, einen Betriebsrat zu wählen. Schließlich können auch finanzielle und organisatorische Gründe eine Rolle spielen, da die Einrichtung und Unterhaltung eines Betriebsrats mit Kosten und Aufwand verbunden sein kann, die in kleinen Betrieben möglicherweise nicht gerechtfertigt sind. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Was sind Kennzahlen im Controlling?
Kennzahlen im Controlling sind quantifizierbare Größen, die dazu dienen, die Leistung und Effizienz eines Unternehmens zu messen und zu überwachen. Sie dienen als Instrumente zur Steuerung und Kontrolle von Unternehmensprozessen und ermöglichen es, Abweichungen von den Unternehmenszielen frühzeitig zu erkennen. Kennzahlen können sowohl finanzielle als auch nicht-finanzielle Informationen umfassen und werden in Form von Berichten und Dashboards visualisiert, um Entscheidungsträgern eine fundierte Basis für ihre Entscheidungen zu bieten. Sie helfen dabei, die Unternehmensperformance zu analysieren, Trends zu identifizieren und zukünftige Entwicklungen vorherzusagen. **
-
Wie kann ein Unternehmen seine finanzielle Liquidität durch Cashflow-Optimierung verbessern?
Ein Unternehmen kann seine finanzielle Liquidität durch Cashflow-Optimierung verbessern, indem es seine Zahlungsfristen mit Lieferanten verlängert, um mehr Zeit für die Bezahlung von Rechnungen zu haben. Außerdem kann es seine Forderungen schneller einziehen, um den Cashflow zu erhöhen. Schließlich kann das Unternehmen seine Lagerbestände reduzieren, um gebundenes Kapital freizusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.